예금자보호한도 1억원 이야기를 듣고 나면, 정작 궁금해지는 건 “그럼 내 돈은 어떻게 나눠야 하나”라는 질문 아닐까 싶다. 은행 하나에 다 넣어도 되는지, 예전처럼 5천만원씩 쪼개던 습관을 그대로 유지해야 하는지 헷갈리는 분들이 꽤 많다. 특히 A은행에 1억원, B저축은행에 1억원을 각각 넣으면 정말 둘 다 전액 보호되는 건지 묻는 경우가 자주 보인다.
결론부터 말하면 맞다. 예금자보호한도는 금융기관별로 따로 적용되기 때문에, 서로 다른 금융회사에 나눠 넣으면 각 회사마다 1억원까지 별도로 보호받을 수 있다. 다만 같은 은행 안에서는 계좌를 나눠도 소용없다는 점, 상품에 따라 보호 여부가 갈린다는 점까지 같이 알아둬야 실수가 없다.
언제부터, 왜 5천만원에서 1억원으로 올랐나
2001년에 5천만원으로 정해진 뒤 24년 넘게 그대로였던 한도가, 2025년 1월 21일 예금자보호법 개정을 시작으로 바뀌기 시작했다. 이후 관련 시행령 6개가 2025년 7월 22일 국무회의를 통과했고, 실제 시행은 2025년 9월 1일부터다. 2026년 9월 현재까지도 이 기준이 그대로 유지되고 있다.
가입 시점은 상관없다. 9월 1일 이전에 들어둔 예금이나 적금이라도, 시행일 이후 금융회사에 문제가 생기면 1억원까지 보호받는다. 별도로 신청하거나 서류를 제출할 필요도 없이 자동으로 적용된다.
같은 은행 안에서는 계좌를 나눠도 합산된다
여기서 자주 오해하는 부분이 있다. 한 은행 안에 계좌를 여러 개로 쪼개 놓으면 계좌마다 1억원씩 보호받을 거라 생각하는 경우다. 실제로는 그렇지 않다.
예를 들어 A은행에 정기예금 3천만원, 적금 4천만원, 자유입출금 5천만원을 나눠 넣었다면 합계는 1억 2천만원이지만, 보호받는 금액은 원금과 소정의 이자를 합쳐 1억원까지만이다. 나머지 2천만원은 보호 대상에서 빠진다. 같은 금융회사 안에서는 상품이나 계좌 개수와 상관없이 전부 더해서 판단한다.
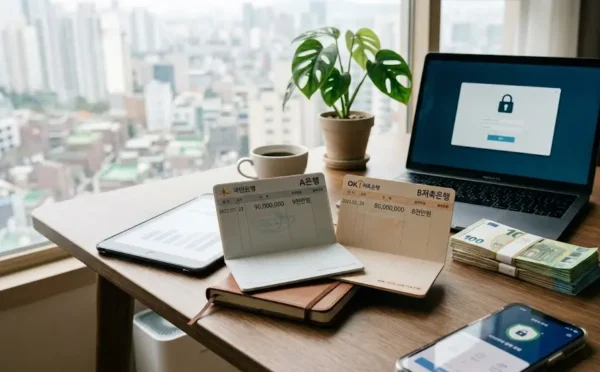
금융기관이 다르면 각각 1억원씩 따로 보호된다
반면 금융기관 자체가 다르면 이야기가 달라진다. A은행에 9천만원, B저축은행에 8천만원을 각각 예금해두었다면, A은행 9천만원과 B저축은행 8천만원 모두 전액 보호 대상이 된다. 금융기관별로 한도가 별개로 계산되기 때문이다.
그래서 목돈이 1억원을 넘어간다면, 한 곳에 몰아넣기보다 은행과 저축은행, 혹은 여러 은행으로 나눠 넣는 편이 안전하긴 하다. 다만 무조건 여러 곳으로 쪼개는 게 능사는 아니고, 계좌가 늘어나는 만큼 관리가 번거로워질 수 있다는 점도 같이 고려할 부분이다.
저축은행·새마을금고·우체국은 보호 방식이 조금씩 다르다
은행뿐 아니라 저축은행, 보험사, 증권사의 예금성 상품도 예금보험공사가 예금자보호법에 따라 1억원까지 보호한다. 반면 새마을금고와 신용협동조합은 예금보험공사가 아니라 각자의 중앙회가 자체 기금으로 보호하는 구조다. 보호 한도는 똑같이 1억원으로 맞춰졌지만, 보호 주체 자체가 다르다는 점은 알아두는 게 좋다.
우체국예금은 조금 특별하다. 국가가 직접 지급을 보장하기 때문에 금액 제한 없이 전액 보호된다. 1억원을 넘겨도, 심지어 그보다 훨씬 많더라도 문제가 되지 않는다.
CMA나 펀드는 보호 대상이 아니다
예금자보호한도라는 말 때문에 금융회사에 맡긴 돈은 전부 보호될 거라 생각하기 쉽지만, 그렇지 않은 상품들도 있다. CMA, 주식, 펀드, 채권, RP 같은 금융투자상품은 예금자보호 대상에서 빠진다. 다만 종합금융회사의 CMA는 예외적으로 보호되는 경우가 있어서, 가입한 상품이 정확히 어떤 구조인지 확인해보는 게 낫다.
퇴직연금 중 예금으로 운용되는 부분, 연금저축, 사고보험금은 조금 특별하게 취급된다. 같은 금융회사 안에서도 일반 예금이나 보험 해약환급금과는 별도로 각각 1억원까지 보호받는다. 그러니 퇴직연금과 일반 예금을 같은 은행에 두고 있어도, 하나가 한도를 채웠다고 해서 다른 하나까지 영향을 받는 건 아니다.
한도가 올랐다고 해서 예금 전략을 완전히 새로 짤 필요는 없지만, 5천만원 기준으로 여러 은행에 흩어놓았던 돈이 있다면 한 번쯤 정리해볼 만한 시점이긴 하다. 어디에 얼마가 있는지, 그리고 그게 실제로 보호 대상 상품이 맞는지부터 다시 확인해보는 게 먼저일 것 같다.
읽어보면 도움 될만한 글:
👉 2026년 에너지바우처 하절기 사용기한 9월 30일, 마감 전에 확인해야 할 것들
👉 평택 험프리스 개방 축제, 직접 다녀와서 남기는 솔직 후기